KUR Tembus Rp262,4 Triliun, Maman Dorong UMKM Naik Kelas
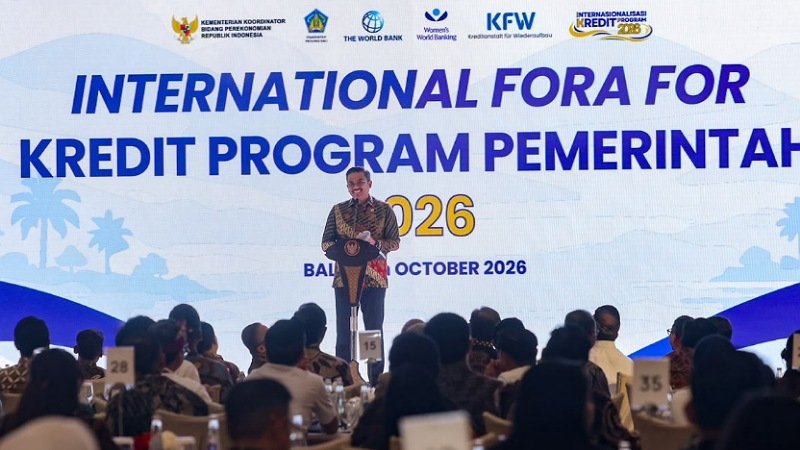
RMBANTEN.COM — Bali — Menteri Usaha Mikro, Kecil, dan Menengah (UMKM) Maman Abdurrahman menegaskan, Kredit Usaha Rakyat (KUR) menjadi instrumen strategis pemerintah untuk memperluas akses pembiayaan produktif sekaligus meningkatkan kapasitas produksi UMKM sebagai fondasi pertumbuhan ekonomi nasional.
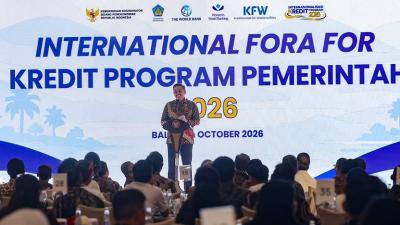
Penegasan tersebut disampaikan Maman dalam International Fora for Kredit Program Pemerintah, bagian dari rangkaian Festival Kredit Program Pemerintah dan Seminar Internasional di Bali, Kamis (29/10/2026).
Menurut Maman, KUR tidak boleh hanya dipandang sebagai program penyaluran kredit. Lebih dari itu, pembiayaan harus mampu membantu pelaku UMKM meningkatkan produktivitas, memperluas skala usaha, dan berkembang menjadi usaha yang lebih mandiri.
“KUR bukan sekadar instrumen penyaluran kredit, tetapi juga menjadi bagian dari upaya pemerintah membantu pengusaha UMKM meningkatkan kapasitas produksi, memperluas usaha, dan naik kelas,” kata Maman.
Penyaluran KUR Capai Rp262,4 Triliun
Hingga 26 Oktober 2026, realisasi penyaluran KUR tercatat mencapai Rp262,4 triliun kepada lebih dari 4 juta debitur.
Dari jumlah tersebut, sekitar 1,62 juta merupakan debitur baru atau mencapai 118 persen dari target. Sementara itu, sekitar 706 ribu debitur telah mengalami graduasi atau naik kelas, setara dengan 64 persen dari target.
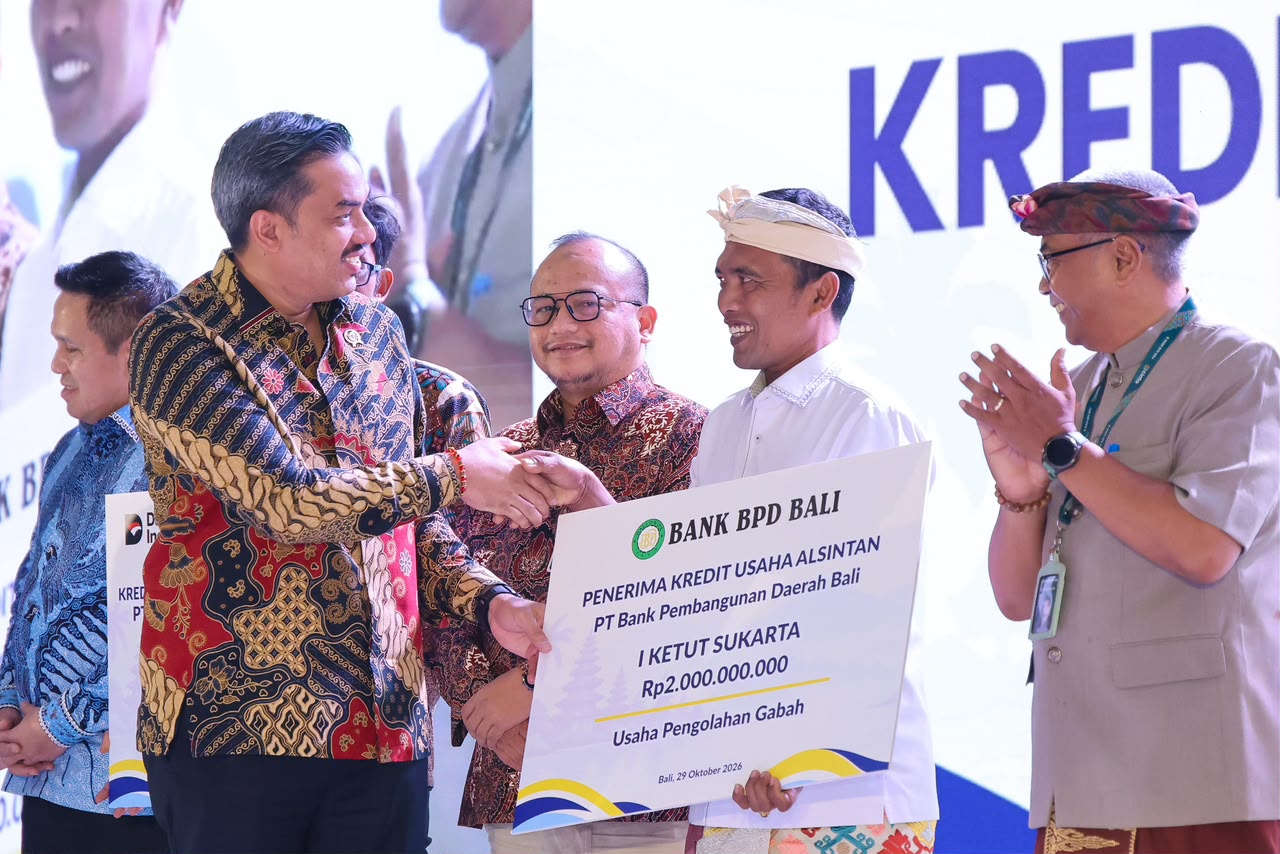
Maman menilai capaian tersebut menunjukkan upaya pemerintah memperluas jangkauan pembiayaan bagi pelaku UMKM. Namun, besarnya kredit yang disalurkan bukan satu-satunya ukuran keberhasilan program.
Dampak pembiayaan terhadap perkembangan usaha, peningkatan produktivitas, perluasan pasar, dan penciptaan lapangan kerja juga harus menjadi perhatian.
“Keberhasilan program pembiayaan pemerintah harus dilihat dari seberapa besar manfaatnya bagi pengusaha UMKM, terutama dalam meningkatkan produktivitas, memperluas usaha, dan menciptakan lapangan kerja,” ujarnya.
UMKM Berkontribusi 61 Persen terhadap PDB
Perluasan pembiayaan dinilai penting karena UMKM memiliki peran besar dalam perekonomian Indonesia.
Berdasarkan data yang disampaikan Kementerian UMKM, terdapat sekitar 57 juta unit UMKM atau 99 persen dari keseluruhan unit usaha di Indonesia. Sektor ini berkontribusi sekitar 61 persen terhadap Produk Domestik Bruto (PDB) dan menyerap sekitar 97 persen tenaga kerja nasional.
Meski memiliki peran dominan, akses UMKM terhadap pembiayaan formal masih perlu diperkuat. Hingga Juni 2026, porsi kredit UMKM baru mencapai sekitar 16,7 persen dari total kredit perbankan nasional.
Angka tersebut masih jauh dari target pemerintah yang ingin meningkatkan porsi kredit UMKM menjadi 25 persen pada 2029, sebagaimana tercantum dalam Rencana Pembangunan Jangka Menengah Nasional (RPJMN) 2025–2029.
Kondisi ini menunjukkan bahwa perluasan pembiayaan masih menjadi pekerjaan penting untuk memastikan UMKM memperoleh dukungan modal yang memadai bagi pengembangan usaha.
Legalitas dan Literasi Keuangan Jadi Tantangan
Maman menjelaskan, terbatasnya akses pembiayaan formal antara lain dipengaruhi oleh pencatatan keuangan yang belum memadai, legalitas usaha yang belum lengkap, serta rendahnya literasi keuangan sebagian pelaku UMKM.
Di sisi lain, lembaga pembiayaan juga menghadapi tantangan dalam memperoleh data usaha yang akurat dan menilai kelayakan calon debitur.
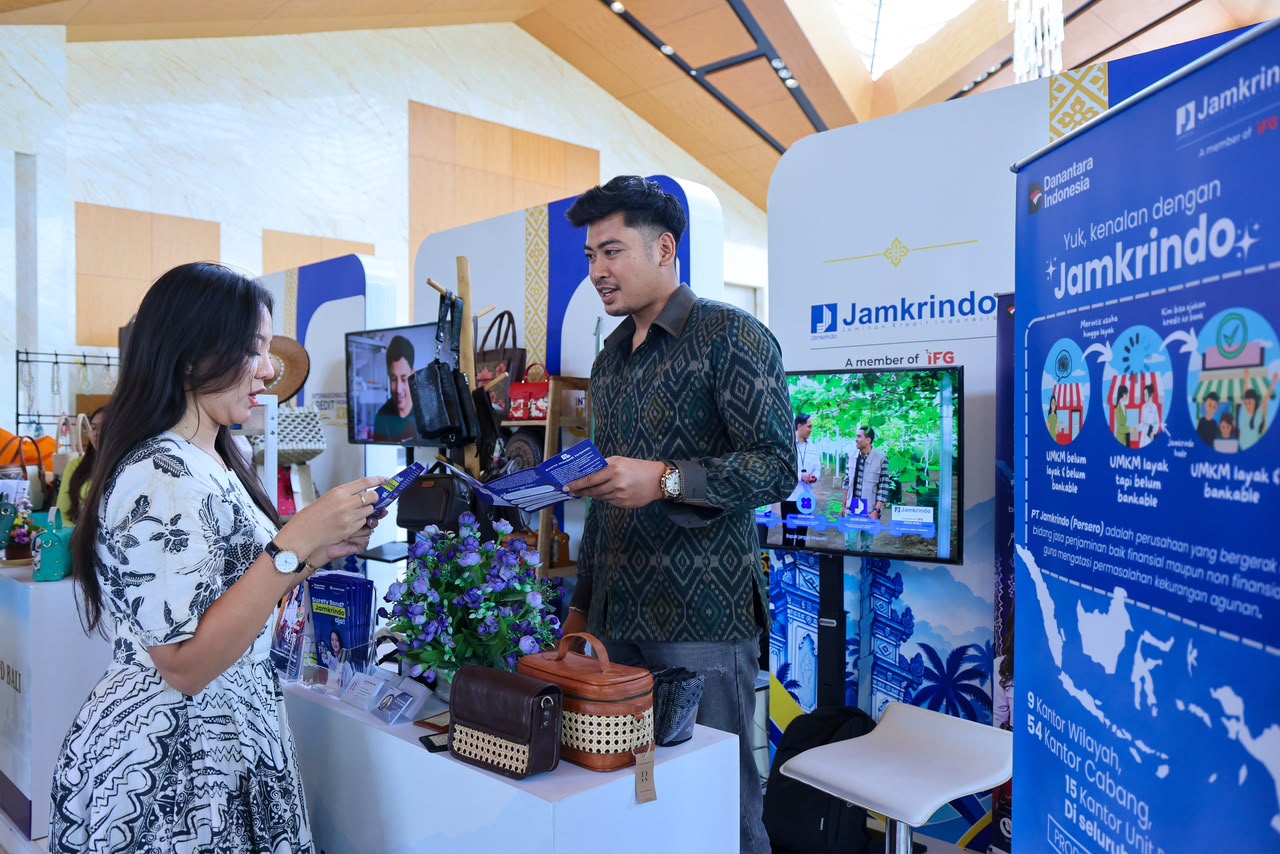
Karena itu, pemerintah menilai penambahan alokasi kredit perlu diikuti dengan pendampingan agar pelaku UMKM mampu mengelola pembiayaan secara efektif.
“Oleh karena itu, perluasan akses pembiayaan tidak bisa hanya dilakukan dengan menambah jumlah kredit yang tersedia. Pengusaha UMKM juga membutuhkan pendampingan agar pembiayaan yang diperoleh dapat dimanfaatkan secara optimal,” kata Maman.
Pendampingan tersebut diharapkan membantu pelaku usaha memperbaiki administrasi, memperkuat tata kelola keuangan, serta meningkatkan kemampuan dalam mengembangkan bisnis secara berkelanjutan.
Bangun Ekosistem Pembiayaan Berjenjang
Untuk menjawab tantangan tersebut, pemerintah mengembangkan ekosistem pembiayaan berjenjang. Skema ini dirancang agar pelaku usaha dapat mengakses pembiayaan sesuai dengan tahapan perkembangan bisnisnya.
Pembiayaan ultra mikro melalui PNM Mekaar dan program UMi menjadi salah satu pintu masuk bagi usaha berskala sangat kecil. Ketika kapasitas usaha meningkat, pelaku usaha diharapkan dapat mengakses KUR dan selanjutnya memperoleh pembiayaan komersial secara mandiri.
Pendekatan berjenjang tersebut bertujuan memberikan jalur perkembangan yang lebih terarah, sehingga pelaku UMKM tidak hanya memperoleh modal awal, tetapi juga memiliki kesempatan memperbesar usaha dan meningkatkan kemandirian finansial.
Pembiayaan Perempuan Prasejahtera hingga Rp15 Juta
Pemerintah juga memberikan perhatian khusus pada pemberdayaan ekonomi perempuan, terutama mereka yang berasal dari keluarga prasejahtera.
Melalui skema Kredit Pemberdayaan Perempuan Prasejahtera (KPPS), pemerintah menyediakan akses pembiayaan dengan plafon hingga Rp15 juta per penerima dan suku bunga tetap atau flat 8 persen per tahun, tanpa persyaratan agunan tambahan.
Skema ini diarahkan untuk membuka kesempatan lebih luas bagi perempuan agar dapat memulai maupun mengembangkan usaha produktif.
Dukungan pembiayaan tersebut diharapkan dapat memperkuat ekonomi keluarga sekaligus meningkatkan partisipasi perempuan dalam kegiatan kewirausahaan.
SAPA UMKM Satukan Layanan Pemberdayaan
Selain pembiayaan, Kementerian UMKM mengintegrasikan berbagai layanan pemberdayaan melalui platform SAPA UMKM.
Platform tersebut menghubungkan kebutuhan pelaku usaha, mulai dari pengurusan legalitas dan sertifikasi, peningkatan kapasitas usaha, digitalisasi, pembiayaan, hingga akses pasar melalui satu pintu layanan.
Pendampingan juga dilakukan melalui program LAKSMI bagi pengusaha mikro perempuan serta Bursa Wirausaha Unggulan untuk meningkatkan kapasitas kewirausahaan dan mempertemukan pelaku usaha dengan peluang pembiayaan maupun kemitraan bisnis.
Integrasi layanan ini diharapkan membantu UMKM mengatasi berbagai hambatan yang selama ini membatasi perkembangan usaha, tidak hanya dari sisi permodalan, tetapi juga kemampuan manajerial dan akses pasar.
Pembiayaan Harus Berdampak Nyata
Maman menegaskan, penguatan ekosistem pembiayaan membutuhkan sinergi antara pemerintah, lembaga keuangan, dan seluruh pemangku kepentingan.
Kolaborasi tersebut diperlukan agar pembiayaan semakin inklusif, berkelanjutan, dan sesuai dengan kebutuhan pelaku UMKM pada berbagai tahap perkembangan usaha.
Pemerintah berharap perluasan akses modal dapat berjalan seiring dengan peningkatan produktivitas, penguatan daya saing, dan penciptaan lapangan kerja. Dengan demikian, KUR tidak hanya menjadi instrumen pembiayaan, tetapi juga pendorong transformasi UMKM menuju usaha yang lebih kuat dan mandiri.
“Harapannya, akses pembiayaan yang semakin luas dapat diikuti dengan peningkatan kapasitas usaha, sehingga semakin banyak pengusaha UMKM yang tumbuh, naik kelas, dan berkontribusi terhadap pertumbuhan ekonomi nasional,” kata Maman.
RAJA MEDIA – Cepat, Tegas, Terpercaya.

Warta Banten | 6 hari yang lalu
Patandang | 1 minggu yang lalu
Patandang | 1 minggu yang lalu
Ékobis | 1 minggu yang lalu
Parlemen | 1 minggu yang lalu
Patandang | 4 hari yang lalu
Parlemen | 6 hari yang lalu
Pulitik Jero | 2 hari yang lalu
Patandang | 1 minggu yang lalu